









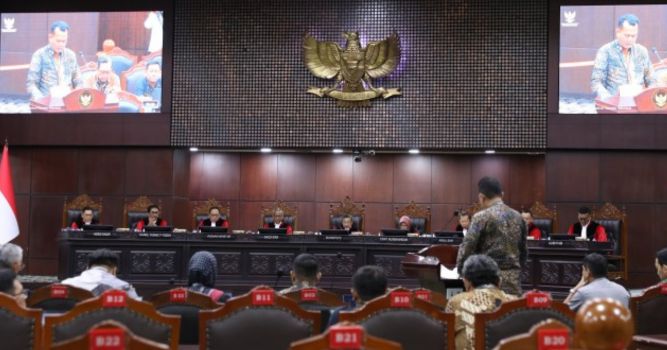
LanggurNews.com | Jakarta – Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) dan Otoritas Jasa Keuangan (OJK) menegaskan bahwa perlindungan pembelian Patriot Bond dan Merah Putih Bond tidak menghalangi kewenangan pengawasan dan pencegahan tindak pidana pencucian uang (TPPU) dalam sidang pengujian Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) di Mahkamah Konstitusi (MK), Selasa (3/11/2026).
Kedua lembaga tersebut hadir sebagai Pihak Terkait untuk memberikan keterangan atas pengujian Pasal 50A ayat (5) dan ayat (6) dalam Pasal 1 angka 72 Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang P2SK.
Sidang tersebut berkaitan dengan dua perkara, yakni Nomor 253/PUU-XXIV/2026 dan Nomor 268/PUU-XXIV/2026. Para Pemohon menilai ketentuan perlindungan pembelian instrumen surat utang khusus berpotensi memberikan kekebalan hukum absolut kepada pembelinya dari penuntutan pidana umum, pidana khusus, termasuk pidana perpajakan, serta gugatan perdata.
Direktur Hukum dan Regulasi PPATK Muhammad Novian yang membacakan keterangan lembaganya mengatakan Pasal 50A ayat (5) dan ayat (6) UU P2SK tidak membatasi kewenangan PPATK dalam menjalankan tugas dan fungsinya.
Menurut Novian, tugas utama PPATK adalah melakukan penelusuran dan analisis transaksi keuangan. Proses tersebut berlangsung jauh sebelum tahapan penuntutan maupun pembuktian di persidangan.
Terkait Pasal 50A ayat (6) UU P2SK yang mengatur data dan informasi pembelian instrumen surat utang khusus tidak dapat dijadikan dasar pengenaan pajak maupun bukti hukum di pengadilan, PPATK menilai pembatasan tersebut hanya berlaku terhadap penggunaan informasi dan dokumen sebagai bukti di persidangan serta dasar pengenaan pajak.
“Adapun kewenangan PPATK dilakukan jauh sebelum tahapan penuntutan dan tidak hanya terkait pengenaan pajak semata. PPATK tetap dapat mengakses seluruh data dan informasi untuk selanjutnya dianalisis sesuai kewenangannya, di mana setiap data dan informasi yang diperoleh dari pembelian instrumen surat utang khusus dapat dituangkan dalam hasil analisis PPATK,” kata Novian.
Dia menambahkan, keberlakuan norma yang diuji tidak mengurangi efektivitas pelaksanaan tugas PPATK dalam mencegah TPPU.
Novian juga menjelaskan penerbitan surat utang khusus dilakukan dengan menetapkan strategi, kebijakan pengelolaan, dan pengendalian risiko berdasarkan prinsip profesional, akuntabel, serta pertimbangan bisnis yang sahih.
Selain itu, penerapan Prinsip Mengenali Pengguna Jasa (PMPJ) dan kewajiban pelaporan transaksi keuangan oleh Pihak Pelapor kepada PPATK tetap berlaku.
“Dengan demikian, ketentuan Pasal 50A UU P2SK tidak mengesampingkan kewajiban Pihak Pelapor dalam menerapkan PMPJ dan tidak membatasi kewajiban Pihak Pelapor dalam melaksanakan kewajiban pelaporan kepada PPATK sebagaimana diatur Undang-Undang Nomor 8 Tahun 2010,” ujarnya.
Novian menegaskan, berdasarkan Pasal 45 UU TPPU, PPATK tetap dapat memperoleh informasi dari pihak pelapor yang terlibat dalam proses penerbitan maupun pembelian surat utang khusus.
Sementara itu, Deputi Komisioner Pengawas Emiten, Transaksi Efek, Pemeriksaan Khusus, Keuangan Derivatif dan Bursa Karbon OJK Khoirul Muttaqien mengatakan Indonesia merupakan anggota Financial Action Task Force (FATF).
Menurutnya, keanggotaan tersebut mengharuskan Indonesia menunjukkan komitmen dalam mencegah dan memberantas TPPU, pendanaan terorisme, serta pendanaan proliferasi senjata pemusnah massal.
Khoirul menjelaskan OJK telah menerbitkan Peraturan OJK (POJK) Nomor 8 Tahun 2023 tentang Penerapan Program Anti Pencucian Uang (APU), Pencegahan Pendanaan Terorisme (PPT), dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal di Sektor Jasa Keuangan.
Aturan tersebut wajib dilaksanakan penyedia jasa keuangan (PJK), antara lain perbankan, perusahaan efek, manajer investasi, kustodian, dan wali amanat.
“Salah satu aspek terpenting dalam pelaksanaan prinsip APU dan PPT adalah kewajiban Penyedia Jasa Keuangan untuk melakukan prosedur customer due diligence atau CDD yang bertujuan sebagai proses untuk memastikan, memverifikasi, dan memantau nasabah sesuai dengan profil, karakteristik, serta pola transaksi calon nasabah dan/atau nasabah,” kata Khoirul.
Dia menambahkan, PJK juga wajib tidak melanjutkan hubungan usaha atau transaksi apabila ditemukan transaksi keuangan mencurigakan atau proses verifikasi data dan dokumen tidak berhasil.
“PJK sebagaimana telah diatur pada POJK 8 Tahun 2023 tetap wajib melaksanakan ketentuan APU dan PPT dalam hal Patriot Bond dan/atau Merah Putih Bond didistribusikan oleh PJK kepada calon nasabah,” ujarnya.
OJK berpandangan Pasal 50A ayat (5) dan ayat (6) UU P2SK tidak menghalangi penerapan prinsip APU dan PPT sesuai rekomendasi FATF. Kewajiban tersebut tetap harus dijalankan oleh PJK berdasarkan peraturan perundang-undangan.
“Apabila pun permohonan ini dikabulkan, kewajiban penerapan APU, PPT, dan PPSPM wajib dan senantiasa dilakukan oleh PJK,” kata Khoirul.
Sebagai informasi, Permohonan Nomor 253/PUU-XXIV/2026 diajukan Muhammad Hafidz yang berprofesi sebagai advokat.
Pemohon mempersoalkan frasa yang memberikan perlindungan kepada pembeli instrumen surat utang khusus dari penuntutan pidana umum, pidana khusus, termasuk pidana perpajakan, serta gugatan perdata.
Menurut Pemohon, ketentuan tersebut bertentangan dengan Pasal 28D ayat (1) UUD 1945 karena berpotensi menghilangkan kemungkinan pertanggungjawaban hukum tanpa batas yang jelas.
Pemohon juga menilai norma tersebut dapat menghambat dirinya menjalankan profesi advokat secara optimal ketika memberikan pendampingan hukum kepada masyarakat yang memiliki kepentingan hukum terhadap transaksi Patriot Bond atau Merah Putih Bond.
Sementara itu, Permohonan Nomor 268/PUU-XXIV/2026 diajukan sejumlah Pemohon yang menilai Pasal 50A ayat (5) UU P2SK bertentangan dengan sejumlah ketentuan UUD 1945, di antaranya Pasal 1 ayat (3), Pasal 23A, Pasal 24 ayat (1), Pasal 27 ayat (1), Pasal 28D ayat (1), Pasal 28I ayat (2), serta Pasal 33 ayat (3) dan ayat (4).
Para Pemohon mendalilkan ketentuan tersebut membuka ruang diskriminasi terhadap pelaku usaha mikro, kecil, dan menengah (UMKM) serta kelompok ekonomi kecil dan menengah.
Mereka menilai terdapat ketimpangan perlakuan hukum karena masyarakat, termasuk pekerja, aparatur sipil negara (ASN), dan pelaku UMKM, tetap memiliki kewajiban membayar pajak serta berpotensi menghadapi proses hukum apabila gagal memenuhi kewajiban kredit.
Sebaliknya, pembeli Patriot Bond dan Merah Putih Bond dinilai memperoleh perlindungan dari penuntutan pidana umum, pidana khusus, termasuk pidana perpajakan, serta gugatan perdata.
Para Pemohon juga berpandangan perlindungan terhadap investor dalam ketentuan tersebut telah bergeser dari perlindungan terhadap risiko pasar menjadi kekebalan hukum absolut (absolute legal immunity) atas aktivitas ekonomi tertentu. (Sumber: www.mkri.id).